
破除误区!万亿存储龙头登陆A股,所谓虹吸效应纯属多虑
今日早盘,A股呈现探底回升走势,三大指数悉数翻红,沪深京三市上涨个股接近4000只。盘面情绪整体回暖之际,半导体赛道同样迎来重量级催化事件。
7月27日,长鑫科技正式挂牌科创板,上市首日便以3.28万亿元的收盘市值强势登顶A股,一举超越工商银行与贵州茅台。
长鑫的落地,迅速点燃了资金对半导体全链条的关注热情。从上游的设备、材料与零部件,到中游的晶圆代工与芯片制造,再到下游的封测及存储模组,各个环节均获得增量资金青睐,一批产业链相关公司迎来估值修复与资金回流的窗口期。
火热行情之下,市场分歧也随之浮现。部分投资者担忧,万亿级体量的超级龙头持续吸金,可能对板块内其他个股形成流动性挤压,进而拖累细分领域的中小市值标的。不过,这种“抽血效应”的逻辑更多停留在短期交易维度,未免失之偏颇。
复旦大学管理学院科创中心首席经济学家邵宇指出:“超级链主进入,对上下游形成比较明显的拉动,这可能会对中国整个设备、材料、供应链的完整和适配性能提出更高的要求,也能够推动它的发展。”
长鑫的募资规模,在今天真不算什么
有人一听到579.19亿就觉得是天量抽血,这得看放在什么池子里。
今天的A股总市值超过120万亿,日均成交额稳稳站在2万亿上方。579.19亿是什么量级?占总市值连万分之4.8都不到,连一个交易日的成交零头都填不满。回头看看2007年,总市值32万亿,日均成交不足2000亿。现在的市场承载力相当于当年的近10倍,从“小水塘”扩容成了“大湖泊”,消化这点体量绰绰有余。
中石油那笔陈年旧账,早该翻过去了
“中石油魔咒”在A股流传了快二十年,杀伤力确实不小。2007年中石油上市募资668亿,随后大盘在6124点见顶,一路南下不回头。
但稍微较个真,数据就站不住脚了。那一年的A股远不止中石油一家巨无霸,全年125家公司IPO,累计募资4771亿,中国神华、建设银行都是同期登场。市场从狂热到崩塌,是次贷危机引爆全球金融海啸、国内货币政策急转弯、全市场估值泡沫被戳破等多重因素合力引爆,把账全算在中石油头上,它冤不冤?
后续案例同样推翻这个逻辑:2010年农业银行募资685亿,体量比中石油还大,市场没崩。2020年中芯国际募资532亿,科创板当天确实抖了一下,但十几个交易日就爬了回来。放眼美股,历史上一堆巨无霸IPO落地之后,标普500短期上涨的案例比比皆是。“大盘股上市即见顶”这个说法,说白了就是选择性记忆,吓唬人成分远大于参考价值。
ETF被动配置冲击?规则早就留足了缓冲空间
还有一种技术层面的担心,也有不少人问:长鑫科技上市后,指数基金会不会被动抢筹,然后反手把股价砸个坑?
这个顾虑仔细推敲一下也不成立。主流宽基指数对新股普遍设有“观察期”,以科创板为例,科创50、科创100、科创200这些指数,新股通常要上市满12个月才有资格纳入样本空间。整整一年的时间,市场早就把这只股票的合理定价消化透了。
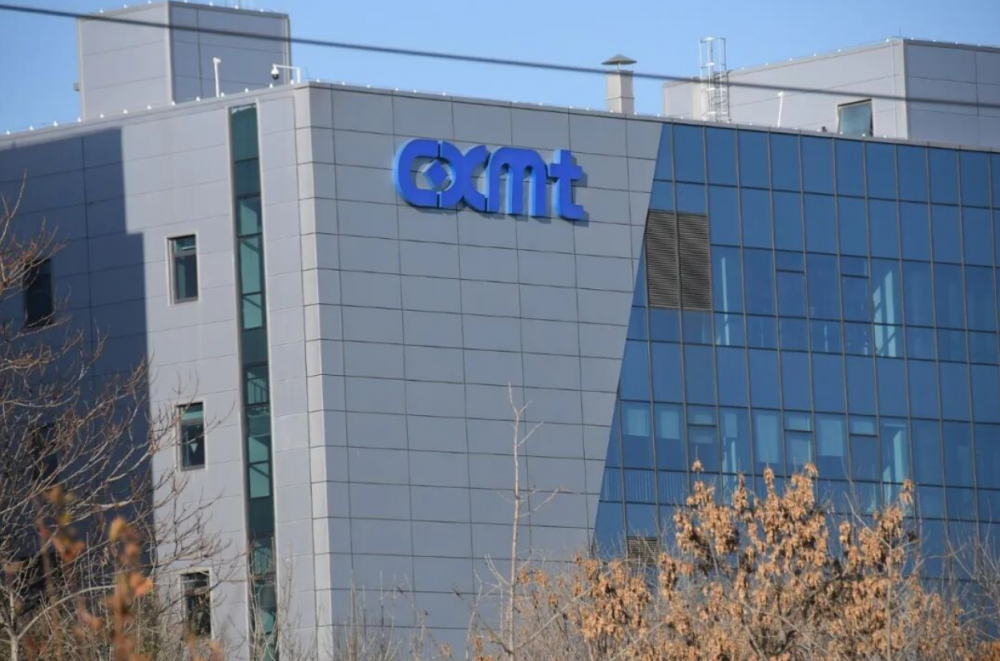
当然,对于市值规模特别大的公司,确实有快速纳入通道,但也不是“次日生效”,中芯国际、沐曦股份都是上市大约5个月后才正式进入科创50指数。从挂牌到调入,中间横跨好几个月的缓冲窗口,机构有充足的时间做研判、调头寸、分步布局,根本不存在“被动资金集中突击建仓”的戏剧性场景。
这几层缓冲垫叠加下来,ETF调仓对市场的实际冲击早已被熨平了大半。市场的自我调节能力,远比很多投资者想象的要强。
政策双重护航,夯实市场稳定基础
7月27日A股两大核心政策同步落地,为市场筑牢稳定底盘。监管层面,时隔十四年大修的内幕交易新规正式实施,大幅收紧市场监管尺度,前置内幕信息敏感期、全覆盖追责市场全链条主体、细化量化定罪标准,全面封死信息套利、题材炒作灰色空间。新规推动A股告别消息炒作、无序投机的旧生态,转向基本面、业绩导向的价值投资风格,市场交易更公平、运行更规范,有效杜绝IPO期间的题材恐慌炒作与资金异常波动。
资金层面,央行适时加码流动性投放,精准对冲月末资金收紧压力,维持市场资金面宽松、融资成本低位。充足的场内增量资金托底盘面,彻底消解了传统IPO带来的钱荒、资金分流恐慌,同时为半导体等高端成长赛道提供基本面资金支撑。
市场的进化,本质上是一场对旧有认知的不断打破。一个交易日的波动或许会留在K线图上,但一个时代的叙事主题却已清晰浮现。央视新闻报道指出,“这场瞩目的上市,不只是一家芯片企业的资本化落地,也是国产存储芯片产业发展的重要支点;更是A股市场估值体系、市值结构、资本功能、科创金融生态的一个标志性里程碑”。
免责声明:本网站有部分内容均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责,若因作品内容、知识产权、版权和其他问题,请及时提供相关证明等材料并与我们联系,本网站将在规定时间内给予删除等相关处理.
猜你喜欢