
撕开存储涨价真相:被误解的长鑫,才是国产手机的隐形底牌
2026年,全球DRAM合约价持续连涨,存储芯片在手机物料成本中的占比从一成多飙升至30%以上,大幅压缩了国产手机厂商的利润与定价空间。随之而来的,是一种片面的行业论调:将长鑫的业绩增长与手机厂商的经营压力绑定,片面渲染“上游赚钱、下游承压”的对立局面。
这种认知本质上是对产业链逻辑的误读,错误将上下游定义为利润此消彼长的零和博弈。事实上,长鑫的业绩增长源于技术突破与产能落地,并非挤压下游利润。国产存储与手机终端是携手抗风险的产业共同体,而非相互博弈的对手。
全球DRAM市场长期被三星、SK海力士、美光三家垄断,市占率超九成,高度集中的卖方市场让国产手机厂商过往毫无议价权,只能被动接受海外定价。所谓上下游对立的争议毫无意义,长鑫最大的价值,就是填补了国产存储供应链空白,打破了下游无替代货源的被动困境。
这也是本轮涨价周期的核心变化:不同于以往全盘被动承压,国产手机厂商如今拥有了稳固的本土备选供应链。并非海外巨头放宽了定价规则,而是长鑫成熟的产能体系,重构了行业采购谈判逻辑,为国产终端筑牢了对抗海外垄断、对冲行业周期的核心底气。
合作模式见真章:长鑫不靠套利,只做长期产业共生
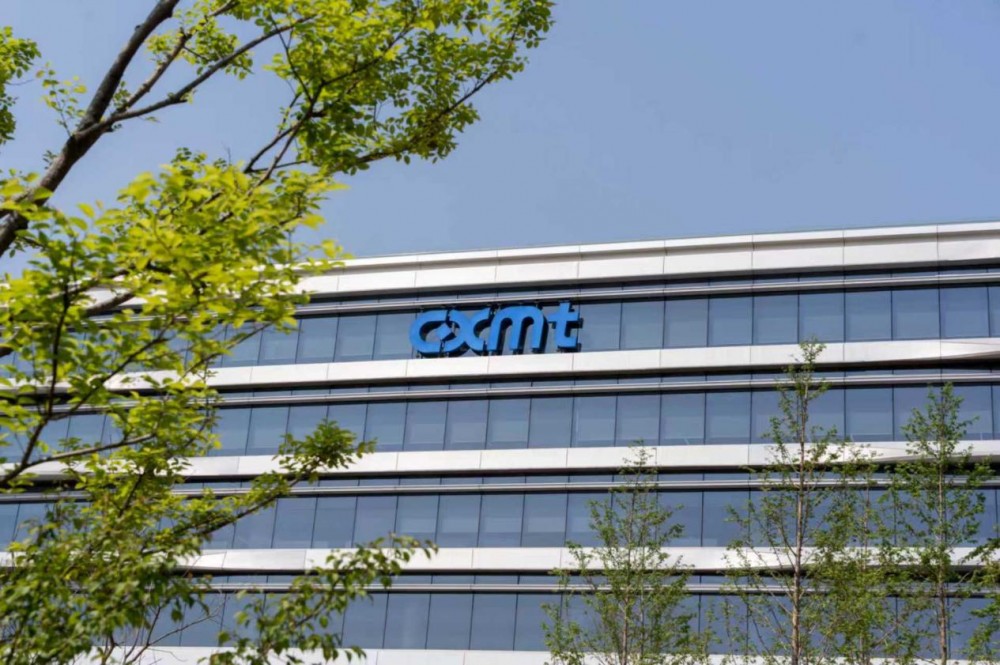
区分上游企业短期套利与长期产业布局,核心看其与下游客户的合作模式,长鑫的发展路径始终围绕产业链长期稳定展开。目前,小米、OPPO、vivo、荣耀、联想、传音等国内主流手机品牌,均已纳入长鑫核心供货体系,其自研LPDDR系列存储芯片已大规模落地智能手机终端。
为锁定产业稳定性,长鑫在行业涨价潮来临前,便提前敲定多项百亿级长期供货协议。2026年6月,与腾讯达成超200亿元长期供货合作;7月,再度与字节跳动签订五年期、总值超70亿美元的DRAM供应合约。所有合作均提前锁定价格与产能,规避了行业涨价周期的价格波动风险,与国际大厂现货逐利、垄断控盘的短期经营模式形成鲜明反差。
这种深度绑定的合作模式,是双方信任的双向印证。长鑫在产能爬坡阶段深耕下游渠道,用稳定产能换取终端客户的长期信赖;手机厂商锁定安全供应链,为存储芯片企业提供稳定需求底盘,双方携手对冲行业周期性风险,构建起稳固的产业合作契约。
技术落地实证:芯端协同,完成高端存储技术突围
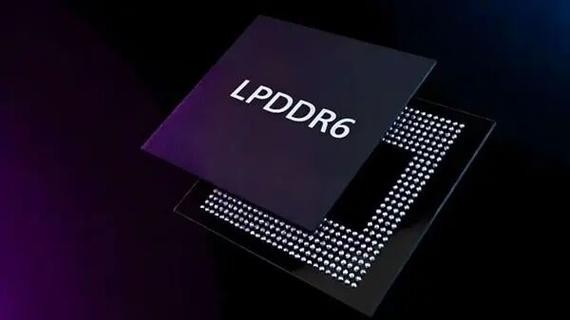
长期合约是产业链协同的底层保障,而技术共创、终端落地,则是上下游共生价值的最佳实证。2026年9月,长鑫自主研发的LPDDR6存储芯片成功实现量产商用,该产品全球首发搭载于小米18 Fold折叠旗舰机型,成为首款落地高端旗舰手机的LPDDR6产品。与此同时,小米玄戒O3处理器完成适配优化,成为全球首款支持LPDDR6的旗舰芯片,这场国产芯片与终端的联合首发,标志着中国高端低功耗存储技术迈入全新阶段。
小米创始人雷军曾公开评价,此次强强联合是中国科技企业协同突破的缩影,未来国产科技品牌将持续联手攀登技术高峰。这一表态精准点明了上下游的合作本质:绝非利益拉扯的零和关系,而是技术互补、价值共享的共生模式。从产品实力来看,长鑫LPDDR6芯片峰值速率可达12800Mbps,相较上代产品带宽提升60%,功耗降低20%,上游的技术突破直接转化为终端产品的核心竞争力,而终端场景的落地迭代,也反向推动存储芯片持续优化升级,形成良性技术循环。
不依赖低价竞争,才是真正的议价能力
市面上“上游涨价损害下游利润”的论调,本质是忽略了国产存储产能的战略价值。在长鑫实现规模化量产之前,国内手机厂商无替代供应渠道,只能被动接受国际巨头的定价规则,涨价周期中所有成本压力均由终端独自承担。而本土存储产能的落地,彻底改变了这一局面,为国产手机品牌打造出专属议价底牌。
依托国内终端厂商长期稳定的订单支撑,长鑫积累了充足的产能底气,具备了不依靠低价抢占市场的全球竞争能力。2026年8月,苹果曾试图洽谈长鑫DRAM采购合作,并要求低于韩企报价,最终被长鑫果断拒绝,坚持对标三星、SK海力士的市场化定价。这一案例充分证明,国产存储企业已摆脱低价内卷的被动局面,拥有了市场化定价的话语权。
总结:看清共生逻辑,才能理解真实格局
把长鑫的成长简单归结为“收割下游利润”,本质是误解了国产半导体产业链的共生逻辑。在周期性极强的存储赛道中,长鑫的产能布局、技术迭代与长期合作机制,核心作用是为国产手机终端对冲行业风险、提供议价底气,而非转嫁成本压力。从长期合约锁稳供需,到尖端技术商用落地,再到本土产能打破海外垄断,多重落地成果早已印证,芯存协同是实打实的产业现实,而非空洞概念。跳出零和博弈的片面认知,才能看清国产存储与国产终端抱团突围、双向赋能的产业本质。
免责声明:本网站有部分内容均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责,若因作品内容、知识产权、版权和其他问题,请及时提供相关证明等材料并与我们联系,本网站将在规定时间内给予删除等相关处理.
猜你喜欢