
周期滤镜误区:业绩爆发不该被风口定义
公开信息显示,2026年上半年,长鑫实现营业收入1503.10亿元,较上年同期的154.38亿元增长873.64%;归属于上市公司股东的净利润达到776.05亿元,而上年同期为亏损23.32亿元,公司业绩实现大幅扭亏。据行业媒体梳理,这一轮业绩反弹恰逢存储行业回暖、DRAM价格上涨、AI需求集中释放的上行窗口。因此市场涌现大量“周期红利论”,认为长鑫的高增长只是踩中行业风口,属于阶段性行情红利。
但从产业逻辑来看,该观点属于典型的“周期滤镜”误区,过度放大外部行情红利,忽略企业内生技术实力。行业分析指出,存储行业周期性波动是常态,周期本身不创造优势,只会放大头部企业已有的竞争力。纵观多轮行业起落,风口之下企业表现分化明显,能否承接红利的核心不在于行情,而在于是否具备成熟的技术与产品底座。长鑫的业绩爆发,本质是长期技术积淀的兑现,周期仅起到业绩放大作用。
据多家半导体媒体报道,2025年DDR4价格年内数倍上涨,市场热度极高。但行业普遍忽视核心结构性事实:本轮涨价并非全品类普惠行情,头部原厂主动调整产能结构,将资源向DDR5、HBM等高端产品倾斜,主动压缩DDR4产能,推升了低端产品价格。这种行业格局意味着,仅拥有DDR4产能的企业,只能赚取微薄价差,无法切入高端高溢价市场。长鑫能够突围,核心是在行情回暖前,已完成高端产品技术储备,具备承接高阶红利的能力。
206亿逆周期研发投入,筑牢增长核心底座
半导体行业长期增长的核心在于持续研发投入。公开财报数据显示,2023至2025年,长鑫累计研发投入达206.05亿元,研发投入占营收比例21.67%,2025年单年研发投入高达95.93亿元。据行业研报对比,该投入强度不仅位居国内存储企业首位,也处于全球DRAM厂商第一梯队。
更具行业价值的是长鑫的逆周期投入节奏。公开财务数据披露,2023年、2024年是存储行业深度寒冬,行业价格持续下行,全行业普遍亏损。长鑫在此期间同样承压,两年累计亏损超234亿元,经营现金流面临极大压力。
据行业复盘数据,行业下行期,全球多数DRAM厂商均以收缩研发、精简开支、保现金流为首要策略。但长鑫逆势保持高强度研发投入,技术迭代全程未停滞。业内分析师评价,这一逆周期决策是长鑫穿越行业周期的关键。高额研发并非短期投机,而是企业进军高端存储赛道的核心入场券,帮助长鑫顺利完成从DDR4低端产品到DDR5高端产品的技术跨越,搭建起差异化产品竞争力。
近7000项全球专利,构筑不可逾越的技术壁垒
专利储备是半导体企业核心竞争力的直观体现。企业公开资料显示,截至2026年6月30日,长鑫
累计拥有境内外专利7884项,包含境内发明专利4484件、境外专利3400件,研发人员占比33.42%,建成规模化、体系化的自主研发体系。
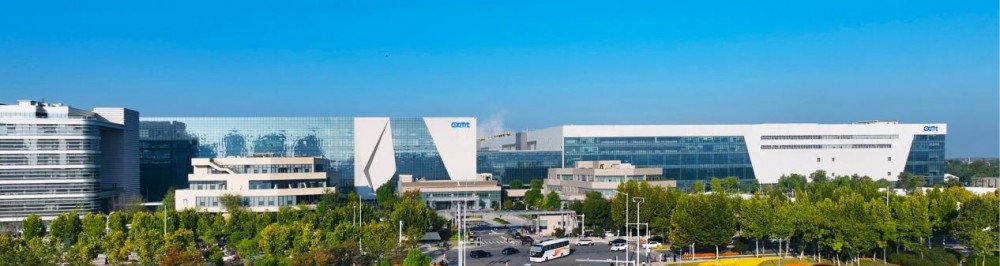
据美国专利商标局公开数据,2024年长鑫专利授权量位列全球第42位、中国上榜企业第4位,创新实力获得国际认可。集微咨询专项报告显示,长鑫境外专利布局数量与占比均位居国内半导体制造企业首位,足以体现其立足全球竞争的技术布局思路,区别于单纯做国内替代的本土厂商。
依托持续研发与专利积累,长鑫已完成四代工艺平台全量产迭代,产品性能跻身国际第一梯队。公开参数显示,其DDR5速率达8000Mbps,适配PC与高端服务器场景;LPDDR6新一代低功耗内存已实现全球首发量产,峰值传输速率高达12800Mbps,相较上一代LPDDR5X带宽提升60%、功耗降低20%,综合性能与能效比行业领先,已成功落地旗舰移动端终端供应链,率先抢占下一代高端存储赛道。行业媒体分析认为,完整的高端产品矩阵与成熟工艺能力,是长鑫承接行业红利的核心壁垒。
行业寒冬坚守,拉开企业成长分水岭
产业研究机构普遍认为,行业下行周期是检验企业战略定力的最佳标尺。公开行业数据显示,2022至2023年上半年,全球DRAM价格较高点下跌约50%,行业陷入深度亏损,收缩研发、缩减产能成为行业主流避险方式。
但从长鑫经营轨迹来看,企业并未跟随行业收缩。即便2023年巨亏163亿元,依旧保持技术迭代与市场拓展节奏,稳步提升全球份额。多位产业分析师表示,行业底部是头部企业弯道超车的关键窗口期。对手收缩停滞时,长鑫持续投入迭代,有效缩小与国际巨头的技术代差,拉开与国内同行的竞争差距。
待行业周期反转、高端需求爆发,市场订单与资源自然向具备技术、产能与产品能力的头部企业集中。长鑫的周期突围,并非运气加持,而是逆周期坚守与长期技术投入的必然结果,彰显了企业对行业赛道的笃定与长期主义信仰。
业绩内核:结构优化优于周期涨价红利
拆解2025年公开财报可清晰厘清增长逻辑。数据显示,长鑫核心DRAM产品单价同比提升33.69%,周期涨价确实带来正向收益,但仅为辅助增量。行业深度分析指出,企业扭亏为盈、实现高质量增长的核心动力,是持续优化的高端产品结构。
目前长鑫已搭建覆盖DDR4、DDR5、LPDDR全系列的完整产品矩阵,彻底摆脱对低端DDR4的单一依赖。据产业链调研,2025年企业新增订单中,高端服务器、旗舰移动端高毛利订单占比大幅提升,且这类优质订单均在行业回暖前,就已通过技术升级提前锁定。
整体来看,长鑫的增长公式为:技术升级带来的产品价值提升,叠加周期带来的价格弹性。行业分析强调,技术迭代与结构优化是可持续的增长底座,周期只是短期放大器。对长鑫而言,行业复苏本质是长期技术价值的集中兑现。
结语:周期放大得失,技术构筑长期根基
存储行业始终在周期轮回中迭代,每一轮行情波动都会重塑行业格局,淘汰投机跟风企业,成就技术深耕型企业。市场观察总结,行业风口常在,但能够穿越周期、站稳高端赛道的企业,依靠的永远是硬核技术实力,而非短期行情红利。
十年发展周期中,长鑫在行业低谷持续重金研发、迭代工艺、搭建全球专利壁垒。206亿研发投入、近7000项全球专利、全谱系高端产品矩阵,都是独立于行业周期的核心资产,是企业长期深耕的沉淀成果。
行业共识明确,周期是放大器,技术是真底座。没有技术积淀,风口只会放大短板;筑牢技术壁垒,行情才能放大价值。褪去周期滤镜,长鑫的业绩爆发并无偶然,所有的风口突围,都是长期技术深耕的必然回报。
免责声明:本网站有部分内容均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责,若因作品内容、知识产权、版权和其他问题,请及时提供相关证明等材料并与我们联系,本网站将在规定时间内给予删除等相关处理.
猜你喜欢